Domain tshirts24.de kaufen?
Wir ziehen mit dem Projekt
tshirts24.de um.
Sind Sie am Kauf der Domain
tshirts24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tshirts24.de kaufen?
Wer ist der Darlehensnehmer?
Der Darlehensnehmer ist die Person oder das Unternehmen, das einen Kredit oder ein Darlehen von einem Kreditgeber erhält. Der Darlehensnehmer ist verantwortlich für die Rückzahlung des geliehenen Geldbetrags gemäß den vereinbarten Bedingungen, einschließlich Zinsen und Rückzahlungsfristen. Der Darlehensnehmer muss die vereinbarten Raten pünktlich und vollständig zurückzahlen, um eine negative Auswirkung auf seine Kreditwürdigkeit zu vermeiden. Der Darlehensnehmer kann auch Sicherheiten bereitstellen, um das Risiko für den Kreditgeber zu verringern und bessere Konditionen zu erhalten. Insgesamt ist der Darlehensnehmer die Person, die von dem erhaltenen Darlehen profitiert, aber auch die Verantwortung für die Rückzahlung trägt. **
Was ist ein zweiter Darlehensnehmer?
Ein zweiter Darlehensnehmer ist eine Person, die gemeinsam mit dem ersten Darlehensnehmer ein Darlehen aufnimmt. Beide Personen sind für die Rückzahlung des Darlehens verantwortlich und haften gemeinsam für die Schulden. Der zweite Darlehensnehmer kann entweder als Mitkreditnehmer oder als Bürge fungieren. Als Mitkreditnehmer hat er die gleichen Rechte und Pflichten wie der erste Darlehensnehmer, während ein Bürge nur im Falle von Zahlungsausfällen des ersten Darlehensnehmers zur Kasse gebeten wird. Die Entscheidung, ob ein zweiter Darlehensnehmer erforderlich ist, hängt von verschiedenen Faktoren ab, wie z.B. der Bonität des ersten Darlehensnehmers oder der Höhe des Darlehens. **


Ähnliche Suchbegriffe für Darlehensnehmer
Top-Angebote
Produkte zum Begriff Darlehensnehmer:
-
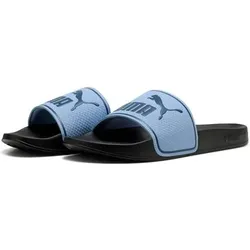
PUMA Herren Freizeit / Mode Sommer GJ Sandalen Sandalen He/Uni Leadcat 20 BX, Größe 46 in Blau BlauDer Sommer steht vor der T?r und diese Pantoffeln sind genau das, was du für die Saison brauchst. Das frische, moderne Design hebt deinen Casualwear-Look auf ein neues Niveau?? aber bei diesen Slides geht es um Substanz und Stil. Der gepolsterte Lederriemen und ein geformtes Fußbett sorgen für höchsten Komfort, während die Laufsohle für Grip und Traktion auf nassem Untergrund sorgt. So bist du für alles bereit, egal ob du zu Hause oder am Pool relaxt. FEATURES + VORTEILE CMEVA: das formgepresste EVA von PUMA für maximale Performance bei minimalem Gewicht Gepolstertes SynthetikriemchenGeformte CMEVA-Außensohle für besseren Grip und l?ngere HaltbarkeitPUMA?BrandingObermaterial: Synthetik; Futter: Textil; Einlegesohle: Textil; Zwischensohle: IMEVA; Außensohle: CMEVA27,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Mode und GenderMode und Gender , Neue Beiträge zur Debatte , Unterbodenleuchten > Lichter & Leuchten , Erscheinungsjahr: 202410, Produktform: Kartoniert, Titel der Reihe: Edition Kulturwissenschaft#11#, Redaktion: Schlittler, Anna-Brigitte~Tietze, Katharina, Seitenzahl/Blattzahl: 252, Abbildungen: durchgängig vierfarbig, Themenüberschrift: DESIGN / History & Criticism, Keyword: Body; Emancipation; Emanzipation; Fashion Studies; Gender; Gender Studies; Geschichte; Geschlecht; History; Identity; Identität; Körper; Magazin; Media; Medien; Mode; Modegeschichte; Music; Musik; Periodicals; Serie, Fachschema: Kunstgeschichte~Bekleidung / Mode~Entwurf / Mode~Mode~Gender Studies~Geschlechterforschung~Architekt / Innenarchitekt~Innenarchitektur - Innenarchitekt, Fachkategorie: Kunstgeschichte~Mode und Bekleidung~Designgeschichte~Gender Studies: Gruppen~Architektur: Innenarchitektur, Warengruppe: HC/Innenarchitektur/Design, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 252 Blätter, Länge: 225, Breite: 148, Höhe: 18, Gewicht: 555, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hoffacker, Anna: Gefühle & FreizeitGefühle & Freizeit , Differenzierte Arbeitsblätter für Deutsch-Anfänger , HID Sets > Lichter & Leuchten , Erscheinungsjahr: 20171009, Produktform: Geheftet, Titel der Reihe: DaZ Praxis##, Autoren: Hoffacker, Anna, Seitenzahl/Blattzahl: 80, Keyword: Grundwortschatz; DaZ; Grundschule, Fachschema: Deutsch als Fremdsprache / Lehrermaterial~Grundschule / Lehrermaterial, Bildungsmedien Fächer: Deutsch a. Fremd-/Zweitsprache, Fachkategorie: Grundschule und Sekundarstufe I, Sprache: Deutsch, Bildungszweck: für den Primarbereich, Interesse Alter: empfohlenes Alter: ab 6 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 6, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterricht und Didaktik: Erstsprache: Grundlagen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr, Länge: 297, Breite: 207, Höhe: 12, Gewicht: 320, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PUMA Kinder Freizeit / Mode Sommer GJ Halbschuhe Halbschuhe Ki Carina 30 Charm Jr, Größe 22 in Weiß WeißCarina 30 Charm Junior ist ein sportlicher Sneaker in komplett wei?em Design mit klarer, minimalistischer Linienf?hrung. Die niedrig geschnittene Silhouette wirkt dank der hohen Plattformsohle modern und leicht chunky. Die durchg?ngig gerippte Struktur an der Front und den Seiten der Außensohle verleiht dem Schuh eine markante, nahezu skulpturale Optik. Das glatte, pflegeleichte Obermaterial mit wenigen sichtbaren Nähten sorgt für einen cleanen Look, während der seitlich ton-in-ton integrierte Formstrip das Branding dezent, aber erkennbar zeigt. Auf der Zunge befindet sich ein wei?es Labelpatch mit Logo, das den monochromen Stil fortf?hrt. Die klassische Schn?rung mit flachen, strukturierten Schn?rsenkeln unterstreicht den reduzierten Gesamteindruck. Eine dezente Verst?rkung im Fersenbereich bietet zus?tzliche Stabilit?t, und ein kleines metallisches Detail an der Seite ? ein Anh?nger oder Logo-Charm ? setzt einen subtilen, verspielten Akzent. Insgesamt kombiniert der Schuh ...35,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter


-
Was passiert wenn der Darlehensnehmer stirbt?
Wenn der Darlehensnehmer stirbt, wird das Darlehen in der Regel Teil seines Nachlasses. Die Erben des Verstorbenen müssen dann entscheiden, ob sie das Darlehen zurückzahlen oder ob es durch den Verkauf von Vermögenswerten beglichen wird. In einigen Fällen können die Erben das Darlehen auch refinanzieren oder umschulden. Es ist wichtig, dass die Erben sich frühzeitig mit der Bank in Verbindung setzen, um die nächsten Schritte zu besprechen und mögliche Lösungen zu finden. In einigen Fällen kann es auch sinnvoll sein, eine Risikolebensversicherung abzuschließen, um die Hinterbliebenen im Todesfall abzusichern. **
-
Welche vertraglichen Pflichten hat ein Darlehensgeber gegenüber einem Darlehensnehmer?
Ein Darlehensgeber hat die Pflicht, dem Darlehensnehmer den vereinbarten Betrag zur Verfügung zu stellen. Er muss die vertraglich festgelegten Zinsen und Rückzahlungsmodalitäten einhalten. Zudem ist er verpflichtet, dem Darlehensnehmer alle relevanten Informationen transparent zur Verfügung zu stellen. **
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Darlehensnehmer im Rahmen eines Kreditvertrags?
Ein Darlehensnehmer hat die rechtliche Verpflichtung, das geliehene Geld gemäß den vereinbarten Bedingungen zurückzuzahlen. Er hat das Recht, den Vertrag zu kündigen, wenn der Kreditgeber die vereinbarten Bedingungen nicht einhält. Außerdem hat der Darlehensnehmer das Recht auf Transparenz und Informationen über alle Kosten und Bedingungen des Kreditvertrags. **
-
Welche Bedingungen müssen Darlehensnehmer erfüllen, um einen Kredit von der Bank zu erhalten?
Darlehensnehmer müssen in der Regel über ein regelmäßiges Einkommen verfügen, um die monatlichen Raten des Kredits zurückzahlen zu können. Zudem müssen sie eine positive Bonität aufweisen, die durch eine Schufa-Auskunft überprüft wird. Auch die Höhe des gewünschten Kredits und die Laufzeit spielen eine Rolle bei der Genehmigung durch die Bank. **


Wie kann ein Darlehensnehmer seine finanzielle Situation vor der Aufnahme eines Kredits verbessern?
Ein Darlehensnehmer kann seine finanzielle Situation vor der Kreditaufnahme verbessern, indem er seine Ausgaben reduziert und Schulden abbaut. Er sollte außerdem sein Einkommen steigern, indem er zusätzliche Einnahmequellen erschließt oder eine Gehaltserhöhung verhandelt. Zudem ist es wichtig, eine realistische Budgetplanung zu erstellen und regelmäßig zu überprüfen. **
Wer kann als Darlehensgeber fungieren und welche Verpflichtungen muss er gegenüber dem Darlehensnehmer erfüllen?
Als Darlehensgeber kann grundsätzlich jeder auftreten, der über ausreichend finanzielle Mittel verfügt. Er muss dem Darlehensnehmer den vereinbarten Betrag zur Verfügung stellen, Zinsen festlegen und die Rückzahlungsmodalitäten vereinbaren. Zudem ist er verpflichtet, das Darlehen vertragsgemäß zu gewähren und die Rückzahlung zu überwachen. **
Top-Angebote
Produkte zum Begriff Darlehensnehmer:
-
PUMA Kinder Freizeit / Mode Sommer GJ Halbschuhe Halbschuhe Ki Carina 30 Charm Jr, Größe 20 in Weiß WeißCarina 30 Charm Junior ist ein sportlicher Sneaker in komplett wei?em Design mit klarer, minimalistischer Linienf?hrung. Die niedrig geschnittene Silhouette wirkt dank der hohen Plattformsohle modern und leicht chunky. Die durchg?ngig gerippte Struktur an der Front und den Seiten der Außensohle verleiht dem Schuh eine markante, nahezu skulpturale Optik. Das glatte, pflegeleichte Obermaterial mit wenigen sichtbaren Nähten sorgt für einen cleanen Look, während der seitlich ton-in-ton integrierte Formstrip das Branding dezent, aber erkennbar zeigt. Auf der Zunge befindet sich ein wei?es Labelpatch mit Logo, das den monochromen Stil fortf?hrt. Die klassische Schn?rung mit flachen, strukturierten Schn?rsenkeln unterstreicht den reduzierten Gesamteindruck. Eine dezente Verst?rkung im Fersenbereich bietet zus?tzliche Stabilit?t, und ein kleines metallisches Detail an der Seite ? ein Anh?nger oder Logo-Charm ? setzt einen subtilen, verspielten Akzent. Insgesamt kombiniert der Schuh ...35,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
PUMA Damen Freizeit / Mode Sommer GJ Kapuzensweats Kapuzensweats lg.Arm Da W CLOUDSPUN HOODIE, Größe XL in beige beigeErlebe ultimativ weiche Performance in unserem CLOUDSPUN Material mit unvergleichlichem Stretch und schweißableitendem dryCELL. Dieser Hoodie mit regul?rer Passform und elastischem Bund ist vielseitig einsetzbar ? vom Aufwärmen bis zum Entspannen nach dem Training. PUMA Komfort neu definiert. FEATURES + VORTEILE dryCELL: Performance-Technologie, die Feuchtigkeit vom K?rper ableitet und dafür sorgt, dass du beim Training schwei?frei bleibstHergestellt aus mindestens 50 % recycelten Materialien. Passform: RegulärHauptmaterial: SpacerMit KapuzeLange ?rmelL?nge: Regulär54,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
PUMA Herren Freizeit / Mode Sommer GJ Sandalen Sandalen He/Uni Leadcat 20 BX, Größe 46 in Blau BlauDer Sommer steht vor der T?r und diese Pantoffeln sind genau das, was du für die Saison brauchst. Das frische, moderne Design hebt deinen Casualwear-Look auf ein neues Niveau?? aber bei diesen Slides geht es um Substanz und Stil. Der gepolsterte Lederriemen und ein geformtes Fußbett sorgen für höchsten Komfort, während die Laufsohle für Grip und Traktion auf nassem Untergrund sorgt. So bist du für alles bereit, egal ob du zu Hause oder am Pool relaxt. FEATURES + VORTEILE CMEVA: das formgepresste EVA von PUMA für maximale Performance bei minimalem Gewicht Gepolstertes SynthetikriemchenGeformte CMEVA-Außensohle für besseren Grip und l?ngere HaltbarkeitPUMA?BrandingObermaterial: Synthetik; Futter: Textil; Einlegesohle: Textil; Zwischensohle: IMEVA; Außensohle: CMEVA27,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Mode und GenderMode und Gender , Neue Beiträge zur Debatte , Unterbodenleuchten > Lichter & Leuchten , Erscheinungsjahr: 202410, Produktform: Kartoniert, Titel der Reihe: Edition Kulturwissenschaft#11#, Redaktion: Schlittler, Anna-Brigitte~Tietze, Katharina, Seitenzahl/Blattzahl: 252, Abbildungen: durchgängig vierfarbig, Themenüberschrift: DESIGN / History & Criticism, Keyword: Body; Emancipation; Emanzipation; Fashion Studies; Gender; Gender Studies; Geschichte; Geschlecht; History; Identity; Identität; Körper; Magazin; Media; Medien; Mode; Modegeschichte; Music; Musik; Periodicals; Serie, Fachschema: Kunstgeschichte~Bekleidung / Mode~Entwurf / Mode~Mode~Gender Studies~Geschlechterforschung~Architekt / Innenarchitekt~Innenarchitektur - Innenarchitekt, Fachkategorie: Kunstgeschichte~Mode und Bekleidung~Designgeschichte~Gender Studies: Gruppen~Architektur: Innenarchitektur, Warengruppe: HC/Innenarchitektur/Design, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 252 Blätter, Länge: 225, Breite: 148, Höhe: 18, Gewicht: 555, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist der Darlehensnehmer?
Der Darlehensnehmer ist die Person oder das Unternehmen, das einen Kredit oder ein Darlehen von einem Kreditgeber erhält. Der Darlehensnehmer ist verantwortlich für die Rückzahlung des geliehenen Geldbetrags gemäß den vereinbarten Bedingungen, einschließlich Zinsen und Rückzahlungsfristen. Der Darlehensnehmer muss die vereinbarten Raten pünktlich und vollständig zurückzahlen, um eine negative Auswirkung auf seine Kreditwürdigkeit zu vermeiden. Der Darlehensnehmer kann auch Sicherheiten bereitstellen, um das Risiko für den Kreditgeber zu verringern und bessere Konditionen zu erhalten. Insgesamt ist der Darlehensnehmer die Person, die von dem erhaltenen Darlehen profitiert, aber auch die Verantwortung für die Rückzahlung trägt. **
-
Was ist ein zweiter Darlehensnehmer?
Ein zweiter Darlehensnehmer ist eine Person, die gemeinsam mit dem ersten Darlehensnehmer ein Darlehen aufnimmt. Beide Personen sind für die Rückzahlung des Darlehens verantwortlich und haften gemeinsam für die Schulden. Der zweite Darlehensnehmer kann entweder als Mitkreditnehmer oder als Bürge fungieren. Als Mitkreditnehmer hat er die gleichen Rechte und Pflichten wie der erste Darlehensnehmer, während ein Bürge nur im Falle von Zahlungsausfällen des ersten Darlehensnehmers zur Kasse gebeten wird. Die Entscheidung, ob ein zweiter Darlehensnehmer erforderlich ist, hängt von verschiedenen Faktoren ab, wie z.B. der Bonität des ersten Darlehensnehmers oder der Höhe des Darlehens. **
-
Was passiert wenn der Darlehensnehmer stirbt?
Wenn der Darlehensnehmer stirbt, wird das Darlehen in der Regel Teil seines Nachlasses. Die Erben des Verstorbenen müssen dann entscheiden, ob sie das Darlehen zurückzahlen oder ob es durch den Verkauf von Vermögenswerten beglichen wird. In einigen Fällen können die Erben das Darlehen auch refinanzieren oder umschulden. Es ist wichtig, dass die Erben sich frühzeitig mit der Bank in Verbindung setzen, um die nächsten Schritte zu besprechen und mögliche Lösungen zu finden. In einigen Fällen kann es auch sinnvoll sein, eine Risikolebensversicherung abzuschließen, um die Hinterbliebenen im Todesfall abzusichern. **
-
Welche vertraglichen Pflichten hat ein Darlehensgeber gegenüber einem Darlehensnehmer?
Ein Darlehensgeber hat die Pflicht, dem Darlehensnehmer den vereinbarten Betrag zur Verfügung zu stellen. Er muss die vertraglich festgelegten Zinsen und Rückzahlungsmodalitäten einhalten. Zudem ist er verpflichtet, dem Darlehensnehmer alle relevanten Informationen transparent zur Verfügung zu stellen. **
Ähnliche Suchbegriffe für Darlehensnehmer
-
Hoffacker, Anna: Gefühle & FreizeitGefühle & Freizeit , Differenzierte Arbeitsblätter für Deutsch-Anfänger , HID Sets > Lichter & Leuchten , Erscheinungsjahr: 20171009, Produktform: Geheftet, Titel der Reihe: DaZ Praxis##, Autoren: Hoffacker, Anna, Seitenzahl/Blattzahl: 80, Keyword: Grundwortschatz; DaZ; Grundschule, Fachschema: Deutsch als Fremdsprache / Lehrermaterial~Grundschule / Lehrermaterial, Bildungsmedien Fächer: Deutsch a. Fremd-/Zweitsprache, Fachkategorie: Grundschule und Sekundarstufe I, Sprache: Deutsch, Bildungszweck: für den Primarbereich, Interesse Alter: empfohlenes Alter: ab 6 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 6, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterricht und Didaktik: Erstsprache: Grundlagen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr, Länge: 297, Breite: 207, Höhe: 12, Gewicht: 320, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PUMA Kinder Freizeit / Mode Sommer GJ Halbschuhe Halbschuhe Ki Carina 30 Charm Jr, Größe 22 in Weiß WeißCarina 30 Charm Junior ist ein sportlicher Sneaker in komplett wei?em Design mit klarer, minimalistischer Linienf?hrung. Die niedrig geschnittene Silhouette wirkt dank der hohen Plattformsohle modern und leicht chunky. Die durchg?ngig gerippte Struktur an der Front und den Seiten der Außensohle verleiht dem Schuh eine markante, nahezu skulpturale Optik. Das glatte, pflegeleichte Obermaterial mit wenigen sichtbaren Nähten sorgt für einen cleanen Look, während der seitlich ton-in-ton integrierte Formstrip das Branding dezent, aber erkennbar zeigt. Auf der Zunge befindet sich ein wei?es Labelpatch mit Logo, das den monochromen Stil fortf?hrt. Die klassische Schn?rung mit flachen, strukturierten Schn?rsenkeln unterstreicht den reduzierten Gesamteindruck. Eine dezente Verst?rkung im Fersenbereich bietet zus?tzliche Stabilit?t, und ein kleines metallisches Detail an der Seite ? ein Anh?nger oder Logo-Charm ? setzt einen subtilen, verspielten Akzent. Insgesamt kombiniert der Schuh ...35,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
PUMA Kinder Freizeit / Mode Sommer GJ Halbschuhe Halbschuhe Ki Carina 30 Charm Jr, Größe 23 in Weiß WeißCarina 30 Charm Junior ist ein sportlicher Sneaker in komplett wei?em Design mit klarer, minimalistischer Linienf?hrung. Die niedrig geschnittene Silhouette wirkt dank der hohen Plattformsohle modern und leicht chunky. Die durchg?ngig gerippte Struktur an der Front und den Seiten der Außensohle verleiht dem Schuh eine markante, nahezu skulpturale Optik. Das glatte, pflegeleichte Obermaterial mit wenigen sichtbaren Nähten sorgt für einen cleanen Look, während der seitlich ton-in-ton integrierte Formstrip das Branding dezent, aber erkennbar zeigt. Auf der Zunge befindet sich ein wei?es Labelpatch mit Logo, das den monochromen Stil fortf?hrt. Die klassische Schn?rung mit flachen, strukturierten Schn?rsenkeln unterstreicht den reduzierten Gesamteindruck. Eine dezente Verst?rkung im Fersenbereich bietet zus?tzliche Stabilit?t, und ein kleines metallisches Detail an der Seite ? ein Anh?nger oder Logo-Charm ? setzt einen subtilen, verspielten Akzent. Insgesamt kombiniert der Schuh ...35,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
PUMA Kinder Freizeit / Mode Sommer GJ Halbschuhe Halbschuhe Ki Carina 30 Charm Jr, Größe 21 in Weiß WeißCarina 30 Charm Junior ist ein sportlicher Sneaker in komplett wei?em Design mit klarer, minimalistischer Linienf?hrung. Die niedrig geschnittene Silhouette wirkt dank der hohen Plattformsohle modern und leicht chunky. Die durchg?ngig gerippte Struktur an der Front und den Seiten der Außensohle verleiht dem Schuh eine markante, nahezu skulpturale Optik. Das glatte, pflegeleichte Obermaterial mit wenigen sichtbaren Nähten sorgt für einen cleanen Look, während der seitlich ton-in-ton integrierte Formstrip das Branding dezent, aber erkennbar zeigt. Auf der Zunge befindet sich ein wei?es Labelpatch mit Logo, das den monochromen Stil fortf?hrt. Die klassische Schn?rung mit flachen, strukturierten Schn?rsenkeln unterstreicht den reduzierten Gesamteindruck. Eine dezente Verst?rkung im Fersenbereich bietet zus?tzliche Stabilit?t, und ein kleines metallisches Detail an der Seite ? ein Anh?nger oder Logo-Charm ? setzt einen subtilen, verspielten Akzent. Insgesamt kombiniert der Schuh ...35,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Darlehensnehmer im Rahmen eines Kreditvertrags?
Ein Darlehensnehmer hat die rechtliche Verpflichtung, das geliehene Geld gemäß den vereinbarten Bedingungen zurückzuzahlen. Er hat das Recht, den Vertrag zu kündigen, wenn der Kreditgeber die vereinbarten Bedingungen nicht einhält. Außerdem hat der Darlehensnehmer das Recht auf Transparenz und Informationen über alle Kosten und Bedingungen des Kreditvertrags. **
-
Welche Bedingungen müssen Darlehensnehmer erfüllen, um einen Kredit von der Bank zu erhalten?
Darlehensnehmer müssen in der Regel über ein regelmäßiges Einkommen verfügen, um die monatlichen Raten des Kredits zurückzahlen zu können. Zudem müssen sie eine positive Bonität aufweisen, die durch eine Schufa-Auskunft überprüft wird. Auch die Höhe des gewünschten Kredits und die Laufzeit spielen eine Rolle bei der Genehmigung durch die Bank. **
-
Wie kann ein Darlehensnehmer seine finanzielle Situation vor der Aufnahme eines Kredits verbessern?
Ein Darlehensnehmer kann seine finanzielle Situation vor der Kreditaufnahme verbessern, indem er seine Ausgaben reduziert und Schulden abbaut. Er sollte außerdem sein Einkommen steigern, indem er zusätzliche Einnahmequellen erschließt oder eine Gehaltserhöhung verhandelt. Zudem ist es wichtig, eine realistische Budgetplanung zu erstellen und regelmäßig zu überprüfen. **
-
Wer kann als Darlehensgeber fungieren und welche Verpflichtungen muss er gegenüber dem Darlehensnehmer erfüllen?
Als Darlehensgeber kann grundsätzlich jeder auftreten, der über ausreichend finanzielle Mittel verfügt. Er muss dem Darlehensnehmer den vereinbarten Betrag zur Verfügung stellen, Zinsen festlegen und die Rückzahlungsmodalitäten vereinbaren. Zudem ist er verpflichtet, das Darlehen vertragsgemäß zu gewähren und die Rückzahlung zu überwachen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.